Crédit d'impôt et TVA réduite : mode d'emploi
Comprendre les dispositifs fiscaux liés aux travaux d'adaptation.
6 min de lecture
4,8sur 5175 votes
- 1,2Klecteurs
- 13en ce moment
- 43partages
Adapter un logement à une perte d’autonomie ou à un handicap représente souvent un projet important : remplacement d’une baignoire par une douche accessible, installation de barres d’appui, modification des sanitaires, motorisation des volets ou amélioration des accès. Deux mécanismes fiscaux peuvent réduire la facture : le crédit d’impôt et la TVA à taux réduit. Ils ne répondent toutefois pas aux mêmes règles. Le crédit d’impôt dépend notamment de la situation du foyer et de la nature précise des équipements. La TVA réduite dépend principalement du logement, de l’ancienneté du bâtiment et de la manière dont les travaux sont facturés. Au 8 octobre 2026, il est donc essentiel de vérifier la date de paiement et les textes applicables avant de signer un devis.
Le crédit d’impôt : un dispositif ciblé
Le crédit d’impôt prévu pour l’aide aux personnes concerne les dépenses d’installation ou de remplacement d’équipements permettant l’adaptation du logement à la perte d’autonomie ou au handicap. Depuis la réforme applicable aux dépenses récentes, le bénéfice est soumis à une condition de revenus et à la présence, dans le foyer fiscal, d’une personne en situation de perte d’autonomie ou de handicap.
Le logement doit être l’habitation principale du contribuable. Le dispositif peut concerner un propriétaire, un locataire ou un occupant à titre gratuit, à condition que la dépense soit effectivement supportée par la personne qui demande l’avantage fiscal. Le logement peut être neuf ou ancien pour l’application de ce crédit, mais les équipements doivent appartenir à la liste limitative prévue par les textes.
La personne concernée doit généralement être âgée d’au moins 60 ans et relever des groupes 1 à 4 de la grille nationale de perte d’autonomie, ou présenter un taux d’incapacité d’au moins 50 % reconnu par la commission compétente. Les critères de revenus sont également examinés. Consultez la page officielle d’impots.gouv.fr consacrée à l’aide aux personnes avant toute décision, car les périodes d’éligibilité et les plafonds peuvent évoluer.
Quels équipements peuvent être concernés ?
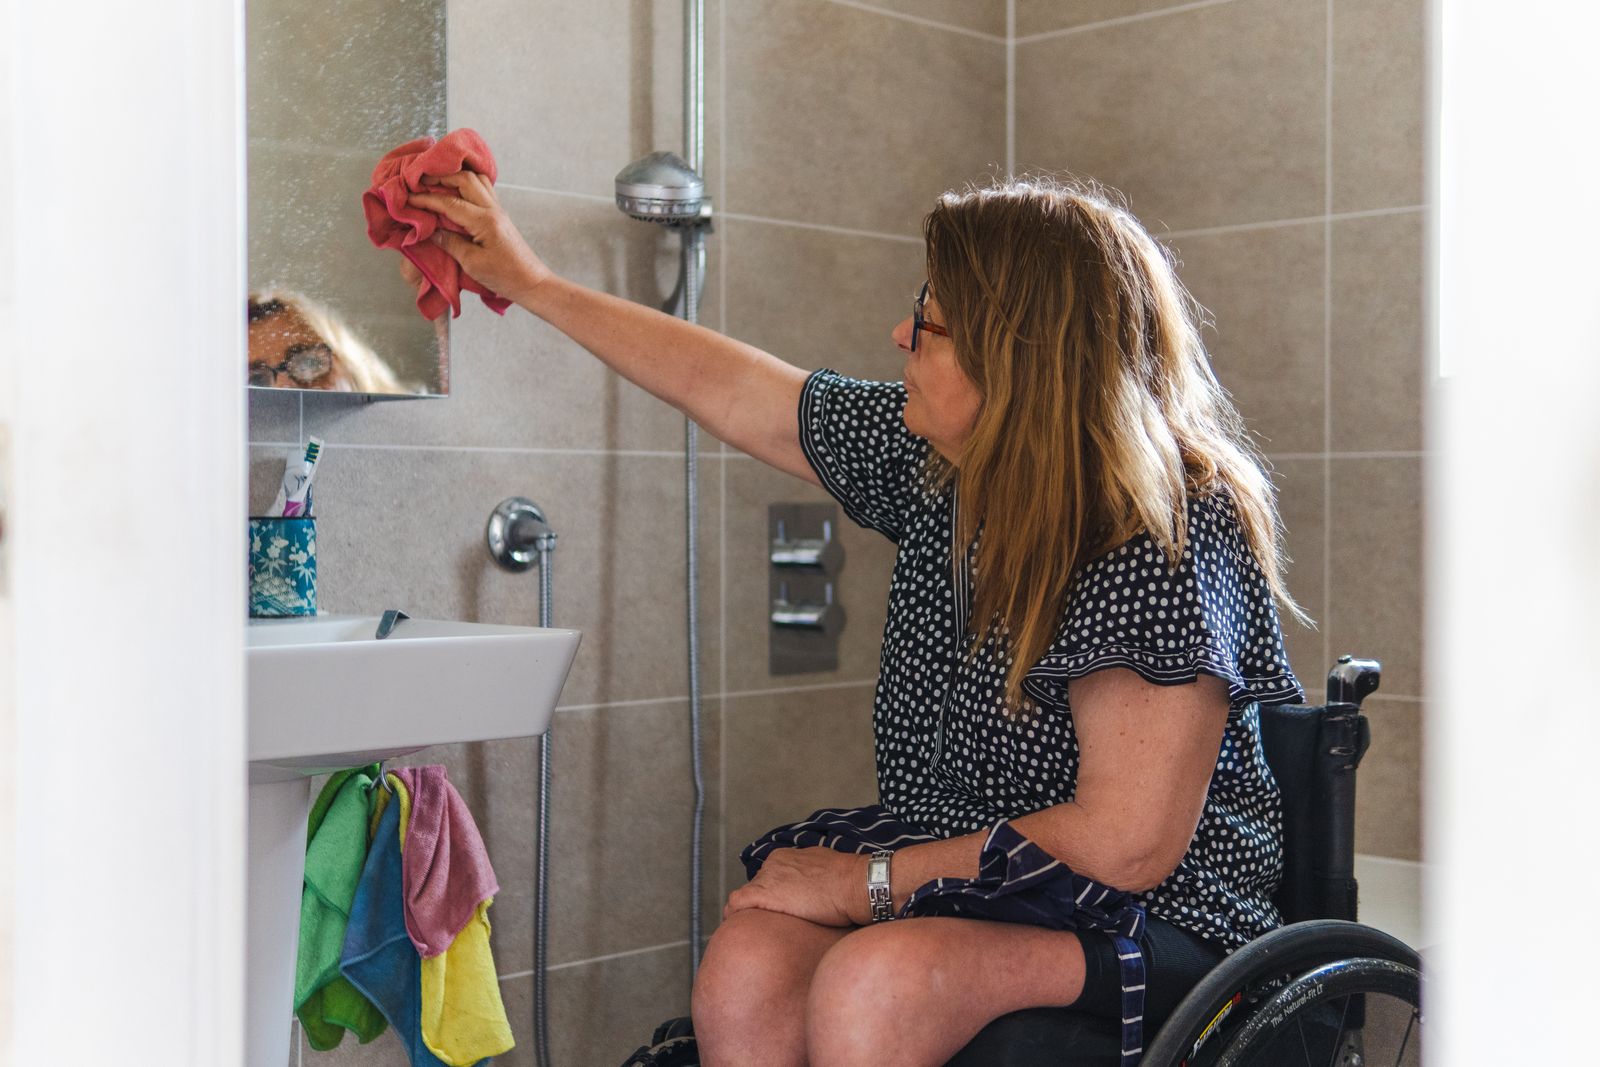
La liste vise des équipements spécialement conçus pour faciliter l’usage du logement. Elle comprend notamment certains équipements sanitaires : bac de douche extra-plat avec porte adaptée, siège de douche mural, receveur à carreler, cuvette de toilettes surélevée, toilettes suspendues avec bâti support, lavabo utilisable par une personne à mobilité réduite, miroir inclinable ou robinetterie adaptée.
D’autres équipements de sécurité et d’accessibilité peuvent entrer dans le champ du dispositif : barres de maintien, mains courantes, revêtements de sol antidérapants, systèmes de motorisation des volets ou dispositifs facilitant l’accès. La simple rénovation esthétique d’une salle de bains, le remplacement d’un équipement standard ou une réparation courante ne suffit pas nécessairement. La qualification dépend de l’équipement installé et de son usage d’adaptation.
La facture doit permettre d’identifier clairement le matériel et la pose. Lorsque le crédit d’impôt exige que l’équipement soit fourni et installé par une même entreprise, acheter soi-même le matériel puis payer uniquement la pose peut faire perdre l’éligibilité. Demandez donc un devis détaillé distinguant les équipements, la main-d’œuvre, les éventuelles fournitures et la date prévisionnelle de paiement.
Montant, plafond et déclaration
Pour les équipements d’adaptation à la perte d’autonomie ou au handicap, le taux du crédit d’impôt est de 25 % des dépenses retenues. La base comprend le coût TTC de l’équipement et la main-d’œuvre correspondant à son installation ou à son remplacement. Le montant des dépenses est plafonné sur une période glissante de cinq années consécutives : 5 000 € pour une personne seule, 10 000 € pour un couple soumis à imposition commune, avec une majoration de 400 € par personne à charge. La majoration est réduite de moitié en cas de résidence alternée ou de charge partagée.
Ces plafonds concernent les dépenses d’adaptation visées par le dispositif. Ils ne doivent pas être confondus avec le plafond spécifique applicable aux travaux prescrits par un plan de prévention des risques technologiques, qui obéit à d’autres règles et bénéficie d’un taux distinct. L’administration fiscale précise les conditions dans la notice n° 2041-GR.
Le crédit d’impôt est imputé sur l’impôt sur le revenu. Si son montant dépasse l’impôt dû, l’excédent peut être restitué selon les règles fiscales applicables. Pour les dépenses concernées par la déclaration des revenus 2025, le montant est reporté dans la déclaration n° 2042 RICI, notamment à la case 7WI selon la notice et la période concernées. Conservez la facture, la preuve du paiement et les justificatifs relatifs à la situation de perte d’autonomie ou de handicap.
À lire aussi
La TVA réduite : une logique différente
La TVA réduite ne constitue pas un crédit d’impôt différé : elle est appliquée directement sur la facture de l’entreprise lorsque les conditions sont remplies. En France métropolitaine, le taux de 10 % concerne en principe les travaux d’amélioration, de transformation, d’aménagement et d’entretien réalisés dans un logement d’habitation achevé depuis plus de deux ans. Des travaux d’adaptation, comme l’aménagement d’une salle de bains ou la pose d’un équipement incorporé au bâti, peuvent relever de ce taux lorsqu’ils respectent les règles générales.
Le logement peut être une résidence principale ou secondaire, occupée par le propriétaire, le locataire ou un occupant à titre gratuit. Les travaux doivent être réalisés et facturés par l’entreprise. Si le client achète directement les matériaux ou l’équipement, cette fourniture peut rester soumise au taux normal, tandis que la prestation de pose est examinée séparément.
Le taux de 5,5 % est principalement réservé aux travaux de rénovation énergétique : isolation, certains équipements de chauffage utilisant une énergie renouvelable, ventilation ou régulation énergétique. Il ne s’applique donc pas automatiquement parce qu’un chantier améliore l’accessibilité. Le guide officiel de la DGFiP sur les taux de TVA applicables aux travaux détaille les catégories concernées et les exclusions.
Devis, facture et cumul des dispositifs
Depuis le 1er mars 2025, l’attestation spécifique auparavant utilisée pour les taux réduits de TVA a été remplacée par une mention portée sur le devis ou la facture, par laquelle le client certifie que les conditions sont respectées. Vérifiez que le document indique l’adresse du chantier, la nature des travaux, l’ancienneté du logement et le taux appliqué. Une facture imprécise rend plus difficile la justification en cas de contrôle.
Le crédit d’impôt et la TVA réduite peuvent, en principe, se combiner lorsqu’un même chantier remplit séparément les conditions de chaque dispositif. Le calcul du crédit d’impôt s’effectue alors sur la dépense TTC éligible, tandis que la TVA réduite diminue le montant payé dès l’émission de la facture. Ce cumul n’efface pas les autres aides éventuellement mobilisables et ne garantit pas que chaque ligne du devis soit éligible.
Il faut aussi distinguer les aides fiscales des subventions ou avances destinées à financer l’adaptation du logement. Une aide publique venant réduire la dépense réellement supportée peut avoir une incidence sur la base retenue pour un avantage fiscal. Avant de déposer une déclaration, rapprochez les factures, les paiements, les subventions obtenues et les attestations fournies par les organismes financeurs.
La méthode pratique en cinq étapes
- Décrivez précisément le besoin : sécurité dans la douche, transfert aux toilettes, accès aux pièces ou commande des ouvertures.
- Vérifiez l’équipement dans la liste officielle et contrôlez les conditions de revenus et de situation personnelle.
- Demandez un devis à une entreprise en exigeant une désignation détaillée des équipements et de la main-d’œuvre.
- Faites confirmer par écrit le taux de TVA appliqué et la mention réglementaire figurant sur le devis ou la facture.
- Payez, classez les justificatifs et reportez uniquement les montants correspondant aux dépenses effectivement éligibles.
En cas de doute sur une référence technique, une date de paiement ou le cumul avec une aide, mieux vaut demander une confirmation à l’entreprise et consulter l’administration fiscale. Les règles peuvent changer d’une année à l’autre : la date du devis ne remplace pas la date de paiement pour déterminer le régime applicable. Une préparation rigoureuse permet de sécuriser le financement sans intégrer à tort un avantage fiscal dans le budget.
L’auteur
Conseillère en financement
Je monte des dossiers d’aides pour des travaux d’adaptation depuis dix ans. Je préfère prévenir des refus que laisser espérer un financement incertain.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,8sur 5175 votes
Commentaires
Soyez le premier à réagir.